Domain barkredit-24.de kaufen?
Wir ziehen mit dem Projekt
barkredit-24.de um.
Sind Sie am Kauf der Domain
barkredit-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain barkredit-24.de kaufen?
Wie funktioniert ein einschaltstrombegrenzer?
Ein Einschaltstrombegrenzer funktioniert, indem er den hohen Anlaufstrom begrenzt, der beim Einschalten eines elektrischen Geräts entsteht. Dies geschieht durch die Verwendung von speziellen Bauteilen wie Widerständen, Kondensatoren oder Thermistoren. Diese Bauteile helfen dabei, den Stromfluss zu regulieren und zu reduzieren, um Schäden an der Elektronik des Geräts zu verhindern. Der Einschaltstrombegrenzer sorgt dafür, dass das Gerät sanft hochfährt und schützt gleichzeitig die empfindlichen Komponenten vor Überlastung. Dadurch wird die Lebensdauer des Geräts verlängert und die Sicherheit erhöht. **
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Ähnliche Suchbegriffe für Camtec-3041081004-Einschaltstrombegrenzer-16
Top-Angebote
Produkte zum Begriff Camtec-3041081004-Einschaltstrombegrenzer-16:
-
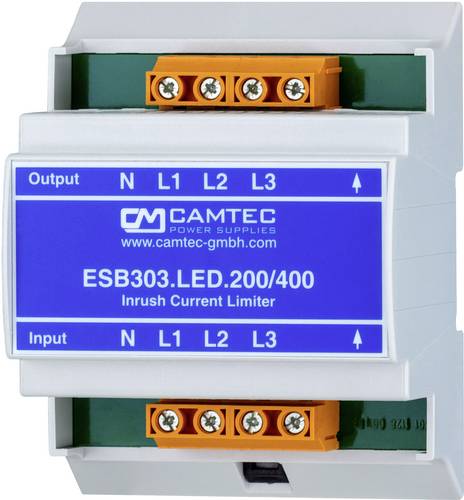
Camtec ESB 303 Einschaltstrombegrenzer ESB 303Der ESB303 ist ein preisgünstiger Einschaltspitzenstrombegrenzer für hohe Belastungen in LED-Anwendungen, komplexen Automatisierungssystemen und im Maschinenbau. Der ESB303 bietet einen effektiven und störungsfreien Betrieb mit kapazitiven Lasten. Er ist einfach in bestehende Anlagen zu integrieren. Der ESB303 ist selbstversorgend und benötigt keine externe Stromversorgung.93,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **

Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Top-Angebote
Produkte zum Begriff Camtec-3041081004-Einschaltstrombegrenzer-16:
-
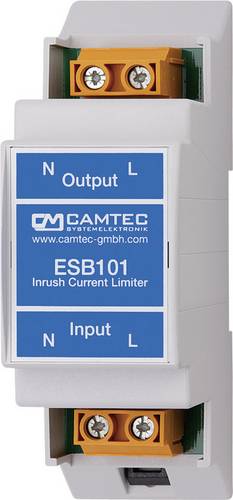
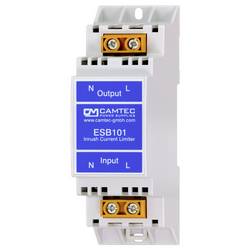
Camtec 3041081004 Einschaltstrombegrenzer 16 ⅓ - 440 Hz ESB101.33Die CAMTEC ESB101-Serie sind kostengünstige Einschaltstrombegrenzer der zweiten Generation. Die Begrenzer sind für 115/230Vac 16A Netzwerke ausgelegt. Die zulässige Netzfrequenz ist 16⅓Hz – 440Hz. Die ESB101-Limiter werden zwischen Netzschalter/Schütz und Verbraucher geschaltet. Die ESB-Typenreihe ist für den Einsatz an kapazitiven Lasten zugelassen. Im Moment des Einschaltens wird der von den angeschlossenen Verbrauchern verursachte Einschaltstrom für die definierte Zeit Ton begrenzt. Dabei ist es unerheblich, wie hoch der eigentliche Anlaufstrom ist. Die Begrenzung erfolgt immer strikt. Nach Ablauf der Zeit wird die Strombegrenzung im ESB101 umgangen. Der Verbraucher ist nun direkt mit dem Netz verbunden. Das Netz kann wie gewohnt mit kurzfristigen Spitzenströmen belastet werden (z.B. Motoren, Pumpen). Steht ein Netzausfall länger als die definierte Zeit an, erkennt dies der ESB101. Kehrt das Netz zurück, erfolgt die Einschaltstrombegrenzung erneut. Das Gerät ist intern temperaturüberwacht. Im Fehlerfall schaltet das Gerät ab, so dass eine dauerhafte Überhitzung oder ein Brand wirkungsvoll unterdrückt wird.95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Camtec 3041081001 Einschaltstrombegrenzer 16 1/3 - 440Hz ESB101.16Die CAMTEC ESB101-Serie sind kostengünstige Einschaltstrombegrenzer der zweiten Generation. Die Begrenzer sind für 115/230Vac 16A Netzwerke ausgelegt. Die zulässige Netzfrequenz ist 161/3Hz - 440Hz. Die ESB101-Limiter werden zwischen Netzschalter/Schütz und Verbraucher geschaltet. Die ESB-Typenreihe ist für den Einsatz an kapazitiven Lasten zugelassen. Im Moment des Einschaltens wird der von den angeschlossenen Verbrauchern verursachte Einschaltstrom für die definierte Zeit Ton begrenzt. Dabei ist es unerheblich, wie hoch der eigentliche Anlaufstrom ist. Die Begrenzung erfolgt immer strikt. Nach Ablauf der Zeit wird die Strombegrenzung im ESB101 umgangen. Der Verbraucher ist nun direkt mit dem Netz verbunden. Das Netz kann wie gewohnt mit kurzfristigen Spitzenströmen belastet werden (z.B. Motoren, Pumpen). Steht ein Netzausfall länger als die definierte Zeit an, erkennt dies der ESB101. Kehrt das Netz zurück, erfolgt die Einschaltstrombegrenzung erneut. Das Gerät ist intern temperaturüberwacht. Im Fehlerfall schaltet das Gerät ab, so dass eine dauerhafte Überhitzung oder ein Brand wirkungsvoll unterdrückt wird.55,68 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Camtec ESB 303 Einschaltstrombegrenzer ESB 303Der ESB303 ist ein preisgünstiger Einschaltspitzenstrombegrenzer für hohe Belastungen in LED-Anwendungen, komplexen Automatisierungssystemen und im Maschinenbau. Der ESB303 bietet einen effektiven und störungsfreien Betrieb mit kapazitiven Lasten. Er ist einfach in bestehende Anlagen zu integrieren. Der ESB303 ist selbstversorgend und benötigt keine externe Stromversorgung.93,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein einschaltstrombegrenzer?
Ein Einschaltstrombegrenzer funktioniert, indem er den hohen Anlaufstrom begrenzt, der beim Einschalten eines elektrischen Geräts entsteht. Dies geschieht durch die Verwendung von speziellen Bauteilen wie Widerständen, Kondensatoren oder Thermistoren. Diese Bauteile helfen dabei, den Stromfluss zu regulieren und zu reduzieren, um Schäden an der Elektronik des Geräts zu verhindern. Der Einschaltstrombegrenzer sorgt dafür, dass das Gerät sanft hochfährt und schützt gleichzeitig die empfindlichen Komponenten vor Überlastung. Dadurch wird die Lebensdauer des Geräts verlängert und die Sicherheit erhöht. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Camtec-3041081004-Einschaltstrombegrenzer-16
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Camtec 3041081003CA Einschaltstrombegrenzer 16 ⅓ - 440 Hz ESB101.23Die CAMTEC ESB101-Serie sind kostengünstige Einschaltstrombegrenzer der zweiten Generation. Die Begrenzer sind für 115/230Vac 16A Netzwerke ausgelegt. Die zulässige Netzfrequenz ist 16⅓Hz – 440Hz. Die ESB101-Limiter werden zwischen Netzschalter/Schütz und Verbraucher geschaltet. Die ESB-Typenreihe ist für den Einsatz an kapazitiven Lasten zugelassen. Im Moment des Einschaltens wird der von den angeschlossenen Verbrauchern verursachte Einschaltstrom für die definierte Zeit Ton begrenzt. Dabei ist es unerheblich, wie hoch der eigentliche Anlaufstrom ist. Die Begrenzung erfolgt immer strikt. Nach Ablauf der Zeit wird die Strombegrenzung im ESB101 umgangen. Der Verbraucher ist nun direkt mit dem Netz verbunden. Das Netz kann wie gewohnt mit kurzfristigen Spitzenströmen belastet werden (z.B. Motoren, Pumpen). Steht ein Netzausfall länger als die definierte Zeit an, erkennt dies der ESB101. Kehrt das Netz zurück, erfolgt die Einschaltstrombegrenzung erneut. Das Gerät ist intern temperaturüberwacht. Im Fehlerfall schaltet das Gerät ab, so dass eine dauerhafte Überhitzung oder ein Brand wirkungsvoll unterdrückt wird.95,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.